
Blog febrero 2022
Grupos de empresas y prácticas colusorias

- Fecha
- 25 de febrero de 2022
- Autor
- SQ198 POR MANUEL LLERANDI CARRASCO
- Lectura
- 2 minutos
El TACP de Madrid establece indicadores sobre la posible existencia de prácticas colusorias entre empresas o grupos
El artículo
Conforme al Informe 11/2019, de 28 de noviembre de 2019, de la JCCA Cataluña, no es procedente establecer a priori qué porcentajes de participación o qué grado de control de los órganos de administración entre las empresas que conforman el grupo tiene que concurrir para determinar cuándo hace falta entender que existe una unidad de negocio entre las mismas empresas y, en consecuencia, pueden ser tratadas como una única licitadora, requiriéndose un análisis caso por caso, valorando las circunstancias concretas concurrentes
En este sentido, el TACP de Madrid (por todas, Resoluciones nº 74/2018 y 221/2021) establece ciertos indicadores que proporcionan información sobre la posible existencia de prácticas colusorias:
- La relación entre empresas:
- La pertenencia al mismo grupo empresarial.
- La coincidencia del administrador o administradores de las empresas.
- La coincidencia del domicilio social de las entidades.
- La presentación de las diversas ofertas:
- Con el mismo formato tipográfico.
- Con el mismo contenido.
- Firmadas y registradas por la misma persona.
- En el mismo día y hora con diferencia de minutos.
- Comportamiento de las empresas (en el caso de ser requeridas por posibles bajas temerarias o ante la petición de aclaraciones):
- Presentan el mismo escrito de alegaciones, con el mismo fondo y forma.
- Presentan idénticos recursos, con idéntico fondo y forma.
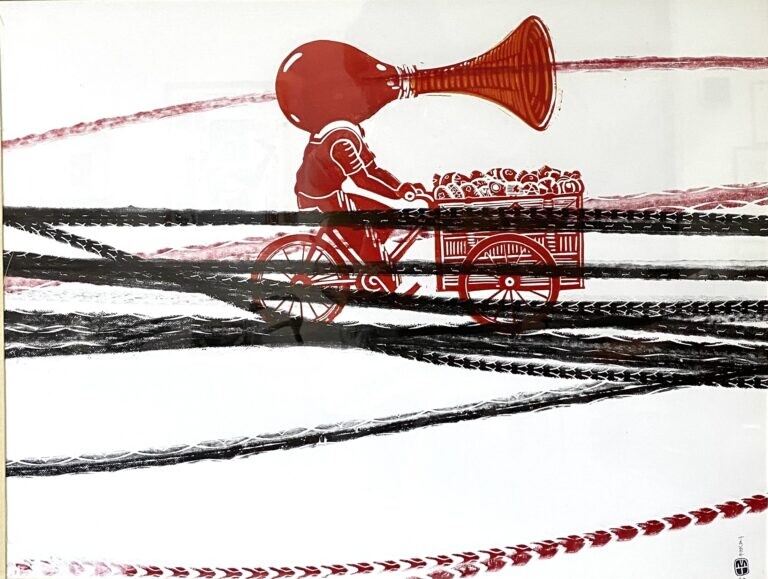
Ilustración por @the_graphic_bakery
Suscríbete a nuestra newsletter
Resoluciones comentadas y novedades de contratación pública en tu correo.
-
Contenido Resoluciones explicadas en dos minutos
-
Temáticas Solo las que marques en el formulario
-
Baja Cuando quieras, desde cualquier envío
Alta en la newsletter
Más artículos
La acreditación del alta en el IAE: límites a la exclusión y posibilidad de autocorrección
Criterios de selección: Capacidad, clasificación, solvencia y otras habilitaciones · Presentación de proposiciones
¿Muestras? Sin ellas, excluido
Muestras · Presentación de proposiciones
Entre lo declarado y lo demostrado: el precio de una contradicción
Calificación · Criterios de selección: Capacidad, clasificación, solvencia y otras habilitaciones
Síguenos:
SERVICIOS
HERRAMIENTAS
ENLACES
CONSÚLTANOS
¿Tienes alguna duda?, contacta con nosotros y te responderemos encantados
Copyright – Van Beveren 2026